日本国内のキャッシュレス決済市場において、圧倒的なシェアを誇るPayPay。しかし、「手持ちのクレジットカードからPayPay残高にチャージできない」「チャージしようとするとエラーが出る」という疑問やトラブルを抱える利用者は後を絶ちません。日常的に使う決済インフラだからこそ、チャージの仕様やポイント還元を巡るルール変更の波に戸惑う声が多く聞かれます。
かつて話題となった他社クレジットカードの利用制限騒動を経て、決済の現場では何が起きているのでしょうか。PayPay残高へのクレジットカードチャージがPayPayカード限定となっている構造的背景や、ポイント還元率の落とし穴、最も損をしないチャージ手段と設定手順を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高へ直接チャージできるクレジットカードは「PayPayカード(ゴールド含む)」のみであり、他社クレカからのチャージは一切不可。
- 要点2:他社クレカは「直接決済」のみ紐付け可能だが、PayPayステップ等のポイント還元は0%となり特典対象外となる。
- 要点3:最もお得にチャージ・決済を行うには「PayPayクレジット」への移行、または「ソフトバンクまとめて支払い」の初月無料枠の活用が必須。
【真相解明】なぜ他社のクレジットカードからPayPay残高へチャージできないのか?
PayPayを利用している多くのユーザーが直面する最大の疑問が、「楽天カードや三井住友カードなどの他社製クレジットカードからPayPay残高へチャージできない」という点です。アプリ内のチャージ画面を開いても、登録した他社カードがチャージ元の選択肢に出てこない現象には、明確な構造的理由が存在します。
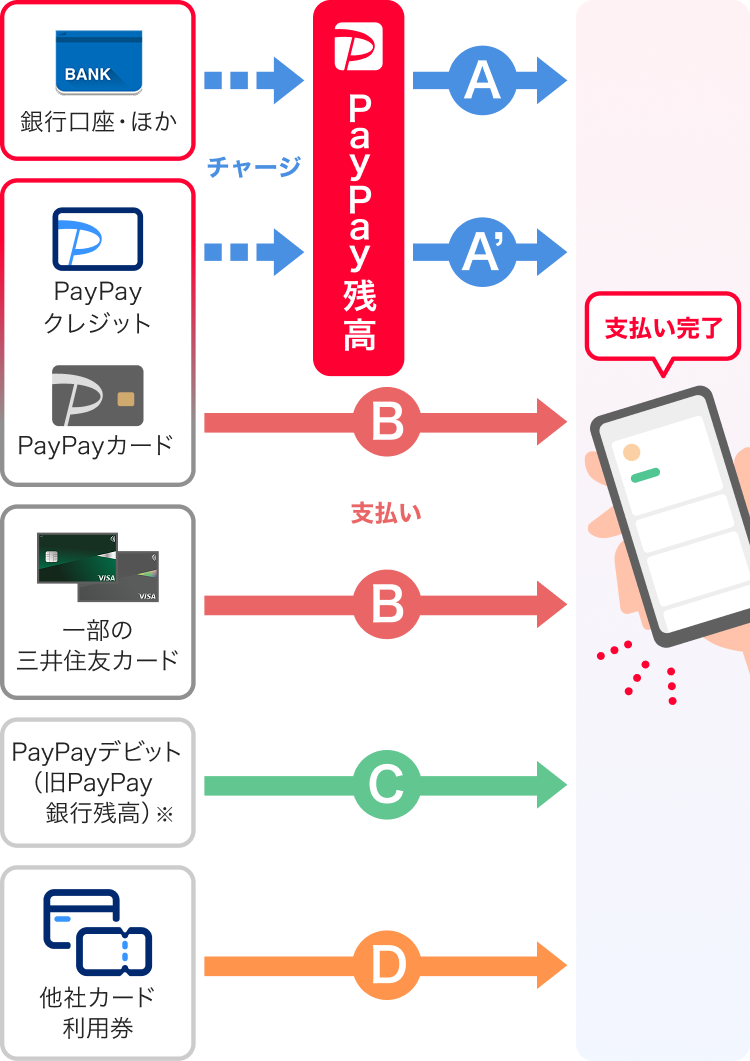
大前提として、PayPay残高へ直接チャージできるクレジットカードは「PayPayカード(旧ヤフーカード含む)」および「PayPayカード ゴールド」の2種類のみに厳しく制限されています。この仕様はサービス初期から一貫して維持されており、他社発行のカードはシステム上、チャージ原資として選択できません。
ネット上の掲示板やSNSでは「他社カードを登録できたのにチャージできない」という声が散見されますが、これは「残高チャージ」と「直接支払い(都度決済)」の仕組みを混同しているケースが大半です。他社クレジットカードはPayPayアプリに登録して決済原資として利用すること(直接支払い)は可能ですが、アプリ内の電子マネーである「PayPay残高」に資金を繰り入れることは設計上不可能な仕様となっています。
なぜこのような制限が敷かれているのでしょうか。決済プラットフォームの舞台裏を取材すると、キャッシュレス事業者間における決済手数料(インターチェンジフィー)の負担構造と経済圏の囲い込み戦略が浮き彫りになります。ユーザーが他社クレカで残高チャージを行うと、PayPay側は他社カード会社へ多額の手数料を支払う必要が生じ、逆ざやが発生します。自社グループの金融基盤であるPayPayカードへ決済ルートを一本化することは、プラットフォーマーとしての収益性を守り、グループ内の循環を強化するための必然的な選択でした。
他社クレジットカード利用制限の経緯と決済手数料のリアル
PayPayにおけるクレジットカードの扱いは、数年にわたる方針転換とユーザーからの反発の歴史でもあります。2023年5月に突如発表された「他社クレジットカード利用停止方針」は、キャッシュレス業界全体に大きな衝撃を与えました。当初の発表では「他社クレカの利用を全面停止し、PayPayカードのみに絞り込む」とアナウンスされ、多くのユーザーや加盟店から混乱と批判の声が巻き起こりました。
この反発を受け、運営側は利用停止の実施時期を2025年1月へと延期し、最終的にはユーザーの利便性を考慮して「他社クレカの直接決済機能の継続」へと方針を修正しました。しかし、方針が維持された裏で、実質的な機能制限とインセンティブの遮断が進められた点を見逃してはなりません。
現在、他社クレジットカードを紐付けて支払った場合、PayPayステップによるポイント還元率は完全に「0%(対象外)」となっています。さらに、クレカ側のポイントプログラムにおいても「PayPay決済分はポイント付与対象外」とするカード会社が相次ぎました。決済時の手数料負担を嫌うカード発行会社と、自社経済圏へ誘導したいPayPay側の思惑が一致した結果、他社カードを利用する実質的なメリットはほぼ完全に削ぎ落とされたのが現状です。
【2026年最新】PayPay残高へクレジットカードでチャージする具体的な手順
日常の支払いでスムーズにPayPay残高をチャージし、還元を取りこぼさないためには、公式に認められた正規ルートを正しく設定する必要があります。現在、クレジットカードを利用して残高を運用する主要な方法は以下の通りです。
最も王道かつ利便性が高いのが、「PayPayカード」を紐付けた「PayPayクレジット(旧あと払い)」の利用です。従来の「手動で残高にチャージしてから支払う」というワンクッションを挟まず、決済時に翌月まとめて口座引き落としとなるため、チャージ残高不足によるレジ前での決済エラーを防ぐことができます。
具体的な登録・設定手順は極めてシンプルです。
- PayPayアプリ下部メニューの「アカウント」から「支払い方法の管理」をタップ。
- 「PayPayカードを登録する」を選択し、カード情報(カード番号・有効期限・セキュリティコード)を入力。
- 本人認証サービス(3Dセキュア)の認証を完了させる。
- ホーム画面の「チャージ」または決済切り替え画面で「PayPayカード」を選択可能にする。
ここで極めて重要なポイントが「本人認証サービス(3Dセキュア)」の確実な設定です。本人認証が未完了のカードは、不正利用防止の観点から24時間以内の利用上限が5,000円、過去30日間でも5,000円に厳しく制限されます。認証を完了させることで、過去24時間の上限が2万円(本人確認済みアカウントならさらに引き上げ)まで緩和され、実用的な決済が可能になります。
【徹底比較】クレカチャージ・まとめて支払い・銀行口座の損得勘定データ
PayPayで利用可能な主要チャージ手段と決済方法について、還元率や利用上限、発生する手数料を詳細に比較・整理しました。どのルートを選ぶかで年間の獲得ポイントとコストに大きな差が生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PayPayカード決済 (PayPayクレジット) | 還元率:0.5%〜最大1.5% チャージ上限:過去24時間50万円/過去30日200万円(本人確認済) 手数料:永年無料 | 年会費無料カードの還元基準(0.5%〜1.0%) | 最も無駄がなく、PayPayステップの条件達成にも直結する必須のメインルート。 |
| PayPayカード ゴールド | 還元率:1.5%〜最大2.0% 年会費:11,000円(税込) チャージ上限:過去24時間50万円/過去30日200万円 | ゴールドカード相場(還元率1.0%前後、年会費1万円程度) | SoftBank・Y!mobileユーザーであれば通信費還元で年会費を相殺可能。高還元を狙うヘビー層向け。 |
| ソフトバンクまとめて支払い (通信料合算チャージ) | 還元率:キャリア決済側の還元に依存 手数料:月1回目無料、2回目以降2.5%(税込) 上限:月最大10万円(年齢・契約状況による) | 他社キャリア決済手数料(1.5%〜3.0%) | 他社クレカを間接的に経由できる唯一の裏ワザだが、2回目以降の2.5%手数料が痛恨。月1回のまとめチャージが鉄則。 |
| 他社クレジットカード (直接支払い) | 還元率:PayPay側0%(クレカ側も大半が対象外) チャージ機能:不可 利用上限:本人認証後 過去30日5万円等 | 一般決済還元(1.0%程度) | ポイント二重取りが完全に塞がれており、決済手段としての実利は乏しい。緊急時以外の利用は非推奨。 |
| 銀行口座チャージ (PayPayマネー) | 還元率:決済時0.5%〜 チャージ上限:過去24時間50万円/過去30日200万円 手数料:無料 | デビット・口座引き落とし基準 | クレカを使いたくない層には堅実。出金可能な「PayPayマネー」になる唯一のメリットがある。 |
一般に知られていない盲点とネットの誤解|ポイント還元の落とし穴
ネット上の情報や古い体験談を鵜呑みにしていると、予期せぬ損失を被るケースが頻発しています。特に注意すべき典型的な誤解と落とし穴を検証します。
盲点1:「チャージ時」と「決済時」のポイント二重取りは存在しない
多くの電子マネー(Suicaや楽天Edyなど)では、「クレカからチャージした時」と「決済した時」でポイントの二重取りが可能なケースがあります。しかし、PayPayカードからPayPay残高へチャージした場合、「チャージ金額に対するポイント付与」は原則として行われません。
ポイントが付与されるのは、あくまで「チャージした残高を使ってお店で支払った時」または「PayPayクレジットで決済した時」の1回のみです。「チャージでポイントを稼ぐ」という古いポイ活手法はPayPayにおいては通用しないことを肝に銘じる必要があります。
盲点2:ソフトバンクまとめて支払いの「手数料トラップ」
SoftBankやY!mobile、LINEMOの回線契約者が利用できる「まとめて支払いチャージ」は、携帯料金の支払いカードに他社高還元クレカ(楽天カードやdカードなど)を設定しておくことで、間接的に他社クレカからチャージできる人気の裏ワザでした。
しかし、毎月2回目以降のチャージには2.5%(税込)という重い手数料が発生します。仮に10,000円チャージした場合、250円の手数料が引かれ、獲得できるクレカのポイント(通常1%=100円相当)を大幅に上回る大赤字となります。このルートを使う場合は、「毎月1日にその月の必要額を一括で1回だけチャージする」という厳格な自己管理が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ユーザーコミュニティやSNS上でのリアルな証言を収集・分析すると、チャージ仕様に対する不満と、使いこなしている層の合理的な運用実態がくっきりと分かれています。
大手ネット掲示板やSNSに寄せられた利用者の手記や体験談からは、次のような生々しい声が確認できます。
「普段メインで使っているクレジットカードのポイントを一元管理したかったのに、PayPayだけ完全に弾かれてしまう。レジ前でチャージエラーが出て初めて他社カード不可の仕様を知り、恥ずかしい思いをした」(30代会社員・男性)
「PayPayカードを作り、『PayPayクレジット』に設定してからはチャージ残高を気にするストレスがゼロになった。ただ、残高が減っていく感覚がないため、以前よりも月々の利用額が2割近く増えてしまい、家計管理の難易度が上がったと感じる」(40代主婦・女性)
現場のリアルな観察から見えてくるのは、「囲い込みに乗ることで利便性は極大化するが、心理的な支出のハードルが著しく下がる」というキャッシュレス特有の行動心理の罠です。残高チャージという手間を排除した「PayPayクレジット」は極めて快適である反面、無計画な消費を誘発しやすい諸刃の剣と言えます。
【プロの結論】経済圏の力学から見出すべき教訓とおすすめできる人の判断基準
現代のキャッシュレス決済は、単なる支払いツールの枠組みを超え、「いかに自社の経済圏にユーザーと資金を滞留させるか」というプラットフォーム間の覇権争いに突入しています。PayPayが他社クレカチャージを排除し、PayPayカードへの一元化を推し進めたのは、企業防衛と収益最大化の観点からは極めて合理的な帰結です。
この構造を冷徹に理解した上で、消費者が賢く立ち回るための判断基準を提示します。
PayPayカードを作って連携すべき人
- 毎月の決済の大半をPayPay加盟店で行っている人:PayPayクレジットの一択です。チャージの手間を完全に排除し、PayPayステップの還元上限(最大1.5%〜2.0%)を最短で狙うことができます。
- SoftBank・Y!mobile・LINEMOの回線利用者:通信費割引やYahoo!ショッピングでの優遇特典が重なるため、PayPayカード(またはゴールド)を軸にした経済圏への完全移行が最も高い投資対効果を生みます。
- 残高不足によるレジ前エラーを二度と経験したくない人:オートチャージやクレジット払い設定により、日常の決済ストレスをゼロに抑えることができます。
PayPayカードを作らず他の運用を検討すべき人
- クレジットカードをこれ以上増やしたくない・管理を煩雑にしたくない人:銀行口座からの都度チャージ、またはセブン銀行・ローソン銀行ATMでの現金チャージに限定した方が、カード年会費や紛失リスク、無駄遣いを防ぐ「心理的バウンダリー(健全な境界線)」を維持できます。
- 楽天経済圏やVポイント経済圏など、他社ポイントを最優先で集めている人:無理にPayPayをメインに据えるのではなく、楽天ペイや三井住友カードのタッチ決済が使える店舗ではそちらを優先し、PayPayしか使えない個人店等でのみ銀行チャージ残高を使う「割り切り運用」が最適解です。
【paypay クレジットカード チャージ】に関するよくある質問(FAQ)
Q1:楽天カードや三井住友カードからPayPay残高にチャージする方法は本当に一切ありませんか?
A1:PayPayアプリから直接チャージする方法はありません。ただし、SoftBank・Y!mobile・LINEMOユーザーに限り、「ソフトバンクまとめて支払い」の引き落とし先を楽天カード等に設定することで間接的にチャージ可能です。ただし、月2回目以降は2.5%の手数料がかかるため厳重な注意が必要です。
Q2:PayPayカード ゴールドを使うとチャージ上限や還元率はどう変わりますか?
A2:PayPayカード ゴールドを利用してPayPayクレジット決済を行うと、基本還元率が通常カード(0.5%)より高い「1.0%」となり、PayPayステップの条件達成で最大2.0%まで上昇します。チャージ・利用上限額は本人確認済みの場合、過去24時間で50万円、過去30日間で200万円まで設定可能です。
Q3:PayPay残高にチャージしたお金を現金として銀行口座に戻すことはできますか?
A3:チャージ元によって扱いが異なります。銀行口座やATMから現金でチャージした資金は出金可能な「PayPayマネー」となりますが、PayPayカードやまとめて支払い等からチャージした資金は出金不可の「PayPayマネーライト」となります。一度クレカ経由でチャージした残高は現金化できないため、計画的な利用が必要です。
まとめ:仕組みを正しく理解してキャッシュレス決済を最適化しよう
PayPayにおけるクレジットカードチャージの仕様は、「PayPayカード独占」「他社クレカの還元排除」という明確な境界線によって設計されています。この仕組みを正しく把握していないと、ポイントが付与されない無駄な決済を続けたり、知らぬ間にチャージ手数料を支払ってしまうリスクに直面します。
日常の決済効率を極限まで高めたいのであればPayPayカードの発行とPayPayクレジットの設定がベストな選択肢となります。一方で、ポイントの分散を避けたい場合は、他社QRコード決済との使い分けや銀行口座チャージの併用が賢い防衛策です。各決済事業者のルールを正確に見極め、自身のライフスタイルに合った最適なチャージルートを選択してください。 (出典: paypay クレジットカード チャージ(Yahoo!ニュース))
